2020年,我国集成电路产业链在复杂多变的国际环境和新冠肺炎疫情冲击下,依然保持了较强的韧性与增长动力。其中,芯片设计及服务作为产业链上游的核心环节,呈现出规模扩大、技术突破与生态完善并行的特点,但也面临着高端人才短缺、EDA工具受制于人等深层次问题。
一、产业规模与增速
2020年我国集成电路设计业销售额约为3778亿元,同比增长约23.3%,增速远高于全球平均水平。设计企业数量超过2200家,长三角、珠三角、京津环渤海以及中西部地区的产业集群效应进一步凸显。华为海思、豪威集团、中兴微电子、紫光展锐、比特大陆等企业进入全球设计公司前列,智能手机处理器、图像传感器、AI加速芯片、FPGA等细分领域涌现出一批具有竞争力的产品。
二、技术进展与热点方向
- 先进制程设计能力提升:华为海思(受制裁前)已具备5nm SoC设计能力,寒武纪、地平线等企业在7nm AI芯片上实现量产。
- Chiplet与异构集成:面对先进制程受限,国内设计企业开始探索Chiplet(芯粒)技术,通过成熟工艺组合实现高性能,长电科技、通富微电等封测企业同步布局。
- RISC-V生态兴起:2020年阿里平头哥发布玄铁910等RISC-V处理器,多家创业公司如芯来科技、优矽科技等推出RISC-V IP,推动开源指令集在物联网、边缘计算领域的应用。
- EDA工具与IP服务:华大九天、概伦电子、广立微等国产EDA企业持续迭代,但在数字全流程、仿真验证等方面与国际巨头(Synopsys、Cadence、Mentor)仍有较大差距。IP服务方面,芯原股份、寒武纪等提供多种IP授权,但高端CPU/GPU IP仍依赖ARM、Imagination等。
三、产业链协同与服务模式
芯片设计服务(设计服务、Turnkey方案)在2020年取得较快发展。中芯国际、华虹集团等制造企业加强与设计公司联动,提供PDK优化与多项目晶圆(MPW)流片服务,降低中小设计企业门槛。海思、紫光展锐等IDM-like模式与Fabless模式并存。独立设计服务公司如灿芯半导体、智芯微电子等,为系统厂商提供从Spec到GDSII的全流程服务,缩短产品上市周期。
四、主要挑战与风险
- 美国制裁影响:2020年5月和8月,美国商务部先后升级对华为的出口管制,限制其使用美国技术设计和制造芯片。华为海思被迫转向库存维持与自主突破,对其他设计企业亦形成警示。
- 高端人才匮乏:国内芯片设计从业人员约20万人,但具备10年以上经验的高端架构师、模拟设计专家不足,人才缺口超过20万。
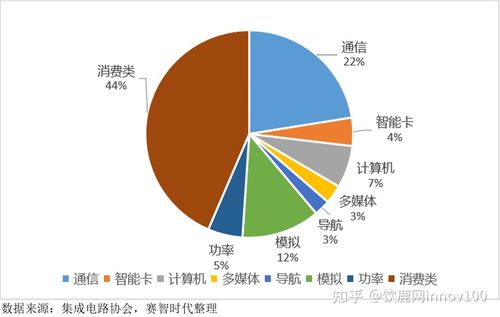
- 资本过热与低水平重复:2020年半导体投资热潮下,部分项目存在同质化竞争,尤其在中低端消费类芯片领域,导致价格战和资源浪费。
- 供应链安全:芯片设计依赖的EDA、IP、光刻机等关键环节仍受制于人,国产替代需要时间验证。
五、政策环境与展望
2020年8月,国务院发布《新时期促进集成电路产业和软件产业高质量发展的若干政策》(国发〔2020〕8号),从财税、投融资、人才、知识产权等方面给予全链条支持。国家集成电路产业投资基金二期(大基金二期)加大对设计、EDA、材料的投资。科创板开板一年半,已有中芯国际、寒武纪、芯原股份等设计及相关企业上市,为产业注入资本活力。
展望2021年及以后,芯片设计及服务将更加注重自主可控与差异化创新。Chiplet、RISC-V、AIoT、汽车电子等将成为增长点,而设计工具与高端IP的突破将是决定产业链自主程度的关键。唯有政产学研用金协同发力,才能推动我国集成电路设计业从“跟跑”向“并跑”“领跑”跨越。